Domain eingewöhnungsphase.de kaufen?
Wir ziehen mit dem Projekt
eingewöhnungsphase.de um.
Sind Sie am Kauf der Domain
eingewöhnungsphase.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eingewöhnungsphase.de kaufen?
Was ist ein Umsatzsteuer Überschuss?
Ein Umsatzsteuerüberschuss tritt auf, wenn ein Unternehmen mehr Umsatzsteuer von seinen Kunden einnimmt, als es an das Finanzamt abführen muss. Dies kann beispielsweise passieren, wenn das Unternehmen mehr Vorsteuer geltend macht als Umsatzsteuer zahlen muss. Der Umsatzsteuerüberschuss stellt eine kurzfristige Finanzierungsmöglichkeit dar, da das Unternehmen das Geld vorübergehend behalten kann, bevor es die Differenz an das Finanzamt abführt. Es ist wichtig, den Umsatzsteuerüberschuss regelmäßig zu überprüfen und korrekt zu verbuchen, um mögliche steuerliche Konsequenzen zu vermeiden. In der Regel muss der Umsatzsteuerüberschuss am Ende des Voranmeldungszeitraums an das Finanzamt abgeführt werden. **
Kaloriendefizit oder Überschuss?
Ob man ein Kaloriendefizit oder -überschuss benötigt, hängt von den individuellen Zielen ab. Wenn man abnehmen möchte, ist ein Kaloriendefizit erforderlich, da der Körper dann mehr Kalorien verbrennt, als er aufnimmt. Wenn man hingegen Muskeln aufbauen möchte, ist ein Kalorienüberschuss notwendig, um dem Körper genügend Energie für das Muskelwachstum zu geben. **
Ähnliche Suchbegriffe für Umsatzsteuer-Überschuss
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Überschuss:
-
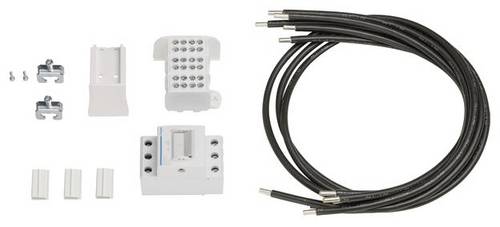
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Überschuss:
-
my-PV AC ELWA 2 + EcoTracker Set – Heizstab für PV-Überschuss, komplett geregeltDie my-PV AC ELWA 2 heizt mit PV-Überschuss, braucht dafür aber zwingend einen externen Zähler am Netzanschlusspunkt. Im Set mit dem EcoTracker ist diese Messung bereits enthalten, offiziell kompatibel und rund 130 Euro günstiger als die Zähler-Variante des Herstellers. So wird aus überschüssigem Solarstrom zuverlässig warmes Wasser, ganz ohne Rätselraten bei der Zusatzausstattung.799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Striebel & John 2CPX039265R9999 VS674 Ausrüstatz BKE-I 16qmm Überschuss für Zähleranlagen Ausrüstsatz 1 St.Ausrüstsatz BKE-I für Überschusseinspeisung mit Zu- und Abgangsleitungen, für elektronische Haushaltszähler (eHZ), mit Zugangsleitungen 16 mm² L1, L2, L3, N und PE Leitung295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager KU73S50 KU73S50 BKE-I universZ f.H1050mm PV Überschuss 5polig 10qmm m.Spg.-abg. Anschlussmodul 1St.BKE-I,universZ,für Höhe 1050mm PV-Überschuss, 5-polig,10mm²,mit Spg.-abg. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschienensy139,96 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Umsatzsteuer Überschuss?
Ein Umsatzsteuerüberschuss tritt auf, wenn ein Unternehmen mehr Umsatzsteuer von seinen Kunden einnimmt, als es an das Finanzamt abführen muss. Dies kann beispielsweise passieren, wenn das Unternehmen mehr Vorsteuer geltend macht als Umsatzsteuer zahlen muss. Der Umsatzsteuerüberschuss stellt eine kurzfristige Finanzierungsmöglichkeit dar, da das Unternehmen das Geld vorübergehend behalten kann, bevor es die Differenz an das Finanzamt abführt. Es ist wichtig, den Umsatzsteuerüberschuss regelmäßig zu überprüfen und korrekt zu verbuchen, um mögliche steuerliche Konsequenzen zu vermeiden. In der Regel muss der Umsatzsteuerüberschuss am Ende des Voranmeldungszeitraums an das Finanzamt abgeführt werden. **
-
Kaloriendefizit oder Überschuss?
Ob man ein Kaloriendefizit oder -überschuss benötigt, hängt von den individuellen Zielen ab. Wenn man abnehmen möchte, ist ein Kaloriendefizit erforderlich, da der Körper dann mehr Kalorien verbrennt, als er aufnimmt. Wenn man hingegen Muskeln aufbauen möchte, ist ein Kalorienüberschuss notwendig, um dem Körper genügend Energie für das Muskelwachstum zu geben. **
-
Wann Einnahmen Überschuss Rechnung?
Wann Einnahmen Überschuss Rechnung? Die Einnahmen-Überschuss-Rechnung wird von Kleingewerbetreibenden, Freiberuflern und Selbstständigen genutzt, die nicht zur doppelten Buchführung verpflichtet sind. Sie dient dazu, die Einnahmen und Ausgaben eines Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die EÜR wird in der Regel am Ende des Geschäftsjahres erstellt und muss spätestens bis zum 31. Mai des Folgejahres beim Finanzamt eingereicht werden. Es handelt sich um eine vereinfachte Form der Gewinnermittlung, die vor allem für kleinere Unternehmen geeignet ist. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Überschuss
-
Hager ZY11PV ZY11PV Bestückungspaket universZ 16qmm PV Überschuss ZTP 450mm bis 44A Bestückungspaket Schwarz 1St.Bestückungspaket,univers Z,16mm²,PV-Überschuss,ZTP 450mm bis 44A Dauerstrom. Zählerschranklösung Schrankgehäuse nach DIN VDE 0603/1, Maßnorm DIN 43 870 zur Aufputz, Unterputz oder teilversenkter Montage. Bestehend aus Schrank mit Tür aus pulverbeschichtetem, eingebranntem, stabil profiliertem 1 mm dickem Stahlblech. Innenauskleidung komplett aus Kunststoff. Leitungseinführungen oben und unten durch eingebaute Kunststoffflanschplatten. Rückseitige Vorprägung im Kunststoffteil. Sammelschienendurchführungen als beidseitige seitliche werkzeuglos zu öffnende Flansch im unteren Bereich als Möglichkeit zur Sammelschienenverbindung von verschiedenen Schränken oder in Verbindung mit einem Kabelanschlusskasten und Anschlusssatz. Neben der Durchführung im NAR zusätzlich Öffnungen im Bereich des AAR (für Bauhöhe 1100 und 1400 mm) und RfZ (für Bauhöhe 1100mm). Tür frontbündig mit innenliegenden, justierbaren Scharnieren, wahlweise rechts oder links anschlagbar mit 110° Öffnungswinkel. Türverschluss mit Vorreiber. Türverschluss durch andere Schließungen austauschbar. Schrank nebeneinander und übereinander anflanschbar. Schrankgröße 1- bis 5-feldrig mit 72 bis 540 Platzeinheiten (PLE). Hinweis: Die Hauptleitung ist nach VDE-AR-N 4100:2019-04 von unten oder seitlich in den unteren Anschlussraum des Zählerschrankes einzuführen und dort anzuschließen. Höhe: __ mm (1100mm oder 1400mm) Breite: __ mm Tiefe: 205 / 160 mm, RAL-Farbe: 9010 Schutzart 44, Schutzklasse II Nennstrom des Sammelschiene174,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Red Hat IntegrationRed Hat Integration – Enterprise-Integration für hybride IT-Landschaften Eine professionelle Red Hat Subskriptionslösung für Unternehmen, die Anwendungen, Daten, APIs und Messaging-Prozesse in modernen IT-Umgebungen strukturiert miteinander verbinden möchten. Red Hat Integration ist eine professionelle Red Hat Lösung für Unternehmen, die Integrationsprozesse über Anwendungen, Datenquellen, Schnittstellen, Cloud-Dienste und bestehende Backend-Systeme hinweg einheitlicher organisieren möchten. Die Lösung richtet sich an Organisationen, die hybride IT-Landschaften betreiben und dafür eine verlässliche Grundlage für API-Management, Messaging, Datenflüsse und moderne Anwendungsintegration benötigen. Wenn Sie diese Lösung über unsere Plattform kaufen , erhalten Sie eine offizielle Red Hat Subskription beziehungsweise einen passenden Red Hat Subskriptionsumfang für den vorgesehenen Einsatzbereich. Ihre Bestellung wird über unsere sichere Zahlung verarbeitet und anschließend digital bereitgestellt. Wenn Sie weitere Red Hat Lösungen für Integration, Middleware, OpenShift, Linux oder Enterprise-Infrastruktur suchen, können Sie passende Produkte ebenfalls direkt bei uns im Shop für Red Hat kaufen . Der genaue Preis richtet sich nach dem gewählten Subskriptionsumfang, der Laufzeit und der vorgesehenen Einsatzumgebung. Die Lösung eignet sich für IT-Abteilungen, Integrationsarchitekten, Plattformteams, Entwicklungsteams und Unternehmen, die gewachsene Systemlandschaften mit modernen Anwendungen verbinden möchten. In vielen Organisationen müssen interne Fachanwendungen, externe Services, Datenbanken, APIs, Microservices und Messaging-Systeme zuverlässig zusammenspielen. Red Hat Integration unterstützt dabei, diese Verbindungen klarer zu strukturieren, Integrationsprozesse zentraler zu planen und moderne Anwendungsarchitekturen effizienter in bestehende Enterprise-Umgebungen einzubinden. Integration für Anwendungen, Daten und APIs Red Hat Integration bietet eine Enterprise-Grundlage für Organisationen, die Anwendungen, Datenquellen und Schnittstellen über verschiedene Plattformbereiche hinweg verbinden möchten. Dabei stehen strukturierte Integrationsprozesse, stabile Kommunikationswege und eine bessere Einbindung in vorhandene Betriebs- und Entwicklungsabläufe im Vordergrund. Besonders in hybriden Infrastrukturen ist eine klare Integrationsstrategie wichtig. Anwendungen laufen häufig verteilt über Rechenzentrum, Cloud, Container-Plattformen und externe Dienste. Red Hat Integration hilft dabei, diese unterschiedlichen Bereiche besser zusammenzuführen und technische Übergänge zwischen Systemen, Services und Datenflüssen planbarer zu gestalten. Für hybride Plattformen und moderne Anwendungsarchitekturen Red Hat Integration passt zu Unternehmen, die ihre Integrationslandschaft professionalisieren und gleichzeitig flexibel auf neue Anforderungen reagieren möchten. Die Lösung unterstützt Szenarien, in denen klassische Anwendungen, moderne Microservices, API-basierte Prozesse, Messaging-Systeme und cloud-native Plattformen miteinander verbunden werden. Dadurch entsteht eine stabile Grundlage für Modernisierung, Datenaustausch und serviceorientierte Architekturansätze. Der konkrete Einsatz sollte anhand der vorhandenen Infrastruktur, der eingesetzten Red Hat Komponenten, der geplanten Workloads und der jeweiligen Subskriptionsbedingungen bewertet werden. Gerade bei produktiven Integrationsumgebungen ist es sinnvoll, API-Strategie, Messaging-Anforderungen, Plattformbetrieb, Supportbedarf und langfristige Modernisierung gemeinsam zu betrachten. So lässt sich Red Hat Integration sauber in IT-, Einkaufs- und Budgetprozesse einordnen. Geeignet für Enterprise-Integration und digitale Plattformprozesse In modernen Unternehmensarchitekturen entstehen zahlreiche Verbindungen zwischen Anwendungen, Datenquellen, APIs, Messaging-Systemen und Plattformdiensten. Red Hat Integration schafft eine professionelle Grundlage, um diese Verbindungen strukturiert zu planen und Integrationsprozesse besser in den laufenden IT-Betrieb einzubinden. Die Lösung eignet sich besonders für Organisationen, die ihre Integrationsstrategie langfristig ausrichten möchten. Anforderungen rund um API-Management, Messaging, Datenflüsse, Plattformbetrieb und Anwendungsmodernisierung lassen sich dadurch klarer bewerten und gezielter in bestehende Unternehmensprozesse integrieren. Subskriptionsmodell für professionelle Integrationsumgebungen Der konkrete Nutzungsumfang von Red Hat Integration richtet sich nach dem jeweiligen Red Hat Subskriptionsmodell, der eingesetzten Plattform, der vorgesehenen Umgebung und den vereinbarten Bedingungen. Unternehmen sollten daher prüfen, welche Integrationsszenarien, Workloads, Plattformbereiche und Supportanforderungen im jeweiligen Einsatzfall berücksichtigt werden müssen. Mit einer passenden Subskriptionsgrundlage erhalten Unternehmen eine strukturierte Basis, um Integrationsprozesse kontrolliert zu betreiben, Schnittstellen klar...46673,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.